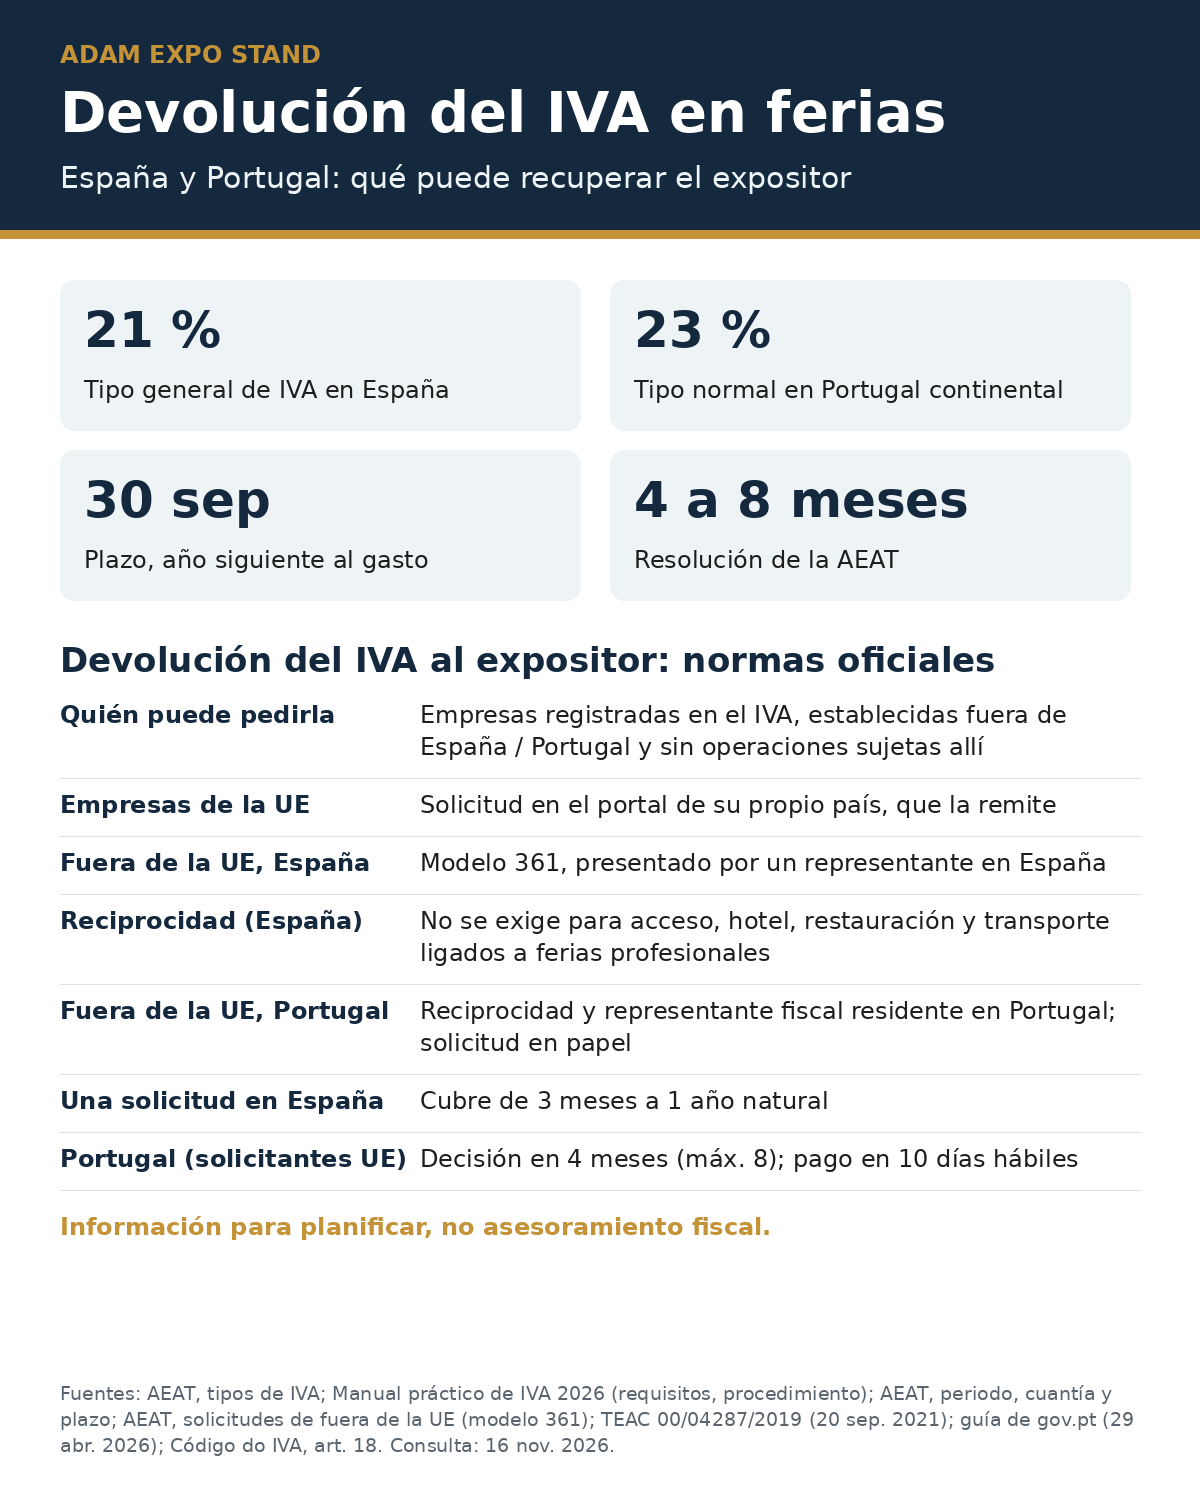
Sí: si expone en una feria de España o Portugal, las facturas del organizador y de los proveedores locales pueden llevar IVA, con un tipo general del 21 % en España y del 23 % en el Portugal continental. Una empresa registrada a efectos de IVA y establecida en otro país puede, por lo general, recuperarlo mediante el procedimiento de devolución hasta el 30 de septiembre del año siguiente, pero una empresa que no está registrada a efectos de IVA en su país normalmente no puede.
Última actualización: noviembre de 2026
Esta guía responde a una pregunta que se repite entre expositores y que alguien formuló sin rodeos en un hilo de Reddit: «Is VAT applicable to an exhibitor at a conference?» (¿se aplica el IVA a un expositor en un congreso?). Aquí la llevamos a las ferias de España y Portugal y explicamos, paso a paso, la devolución del IVA en ferias con las normas oficiales de cada administración tributaria. Es información para planificar, no asesoramiento fiscal: la última palabra la tiene su asesor.
¿Paga IVA el expositor en una feria de España o Portugal?
Con frecuencia, sí. El tipo general del IVA en España es el 21 %, con tipos reducidos del 10 % y el 4 %, según la Agencia Tributaria (AEAT). En Portugal, el artículo 18 del Código del IVA fija el 23 % como tipo normal en el continente, y el 13 % y el 6 % para los bienes y servicios de sus listas (Portal das Finanças).
Que una factura concreta lleve IVA local depende de qué se presta y a quién. Entre los ejemplos están el alquiler del espacio, el acceso, el hotel, la restauración y el transporte local. El Tribunal Económico-Administrativo Central analizó justo este caso: una empresa estadounidense soportó IVA español por alquilar un espacio para participar en un congreso profesional, y la resolución del TEAC de 20 de septiembre de 2021 confirmó que esas cuotas entraban en la excepción prevista para ferias.
El diseño y la construcción del stand son otra cuestión. Según las reglas de localización del servicio, el proveedor puede repercutir IVA local o facturar con inversión del sujeto pasivo, en cuyo caso es usted quien declara el impuesto. No lo dé por supuesto: pida a cada proveedor que indique en el presupuesto el tratamiento del IVA y que su asesor lo confirme.
Datos clave: devolución del IVA para expositores en España y Portugal
| Dato | Valor | Fuente | Fecha de consulta |
|---|---|---|---|
| Tipo general de IVA, España | 21 % (reducidos: 10 % y 4 %) | AEAT, tipos impositivos | 16 nov. 2026 |
| Tipo normal de IVA, Portugal continental | 23 % (también 13 % y 6 %) | Código do IVA, art. 18 | 16 nov. 2026 |
| Plazo para pedir el IVA español | Hasta el 30 de septiembre del año siguiente al de las cuotas | AEAT, periodo, cuantía y plazo | 16 nov. 2026 |
| Periodo que cubre una solicitud (España) | De 3 meses a 1 año natural | AEAT, periodo, cuantía y plazo | 16 nov. 2026 |
| Plazo de resolución en España | 4 meses; hasta 8 si se pide información adicional | Manual práctico de IVA 2026, procedimiento | 16 nov. 2026 |
| Plazo para pedir el IVA portugués | Hasta el 30 de septiembre del año siguiente al periodo | Guía de gov.pt (actualizada el 29 abr. 2026) | 16 nov. 2026 |
| Pago tras la aprobación en Portugal (solicitantes de la UE) | En 10 días hábiles | Guía de gov.pt | 16 nov. 2026 |
Resumen citable: el expositor que soporta IVA en ferias de España (21 % general) o del Portugal continental (23 %) tiene hasta el 30 de septiembre del año siguiente para pedir su devolución, y la AEAT debe resolver en cuatro meses, u ocho si solicita más información.
¿Quién puede pedir la devolución del IVA en ferias españolas?
El Manual práctico de IVA 2026 de la AEAT recoge los requisitos. Resumidos, su empresa debe:
- Ser sujeto pasivo del IVA, o de un impuesto análogo, en el país donde está establecida.
- No tener en la Península o Baleares un establecimiento permanente desde el que haya realizado entregas o servicios.
- No haber realizado allí, durante el periodo de la solicitud, operaciones sujetas distintas de las compras con inversión del sujeto pasivo y de ciertos transportes exentos.
El primer requisito responde al autor del hilo de Reddit, un trabajador por cuenta propia sin alta en el IVA. Sin ese registro en su país, la vía de la devolución queda, en general, cerrada, y el IVA de sus facturas es un coste real. Presupuéstelo desde el principio.
Las empresas de otros Estados de la UE no presentan nada en España: tramitan la solicitud en el portal de la administración tributaria de su propio país, que la remite. Por eso, si su empresa es española y expone en Lisboa u Oporto, la petición del IVA portugués se presenta a través de la sede electrónica de la AEAT. El plazo vence el 30 de septiembre del año natural siguiente al de las cuotas. Cada solicitud puede abarcar de tres meses a un año natural, así que no hace falta esperar a fin de año tras una feria de primavera.
Solo se devuelve el IVA de gastos destinados a operaciones con derecho a deducción, según la normativa de su país y la española. Si su empresa deduce solo una parte del IVA, se aplica la regla de prorrata especial.
¿Qué cambia para un expositor de fuera de la UE?
Las empresas de fuera de la UE presentan el modelo 361 por vía electrónica, siempre a través de un representante establecido en España y nombrado mediante poder otorgado ante notario. Ese representante responde solidariamente de una devolución indebida, así que revisará la documentación con lupa.
Como regla general, España exige reciprocidad: el país del solicitante debe devolver el IVA a las empresas españolas en condiciones similares. Pero hay una excepción clave para los expositores. No se exige reciprocidad para el IVA de los servicios de acceso, hostelería, restauración y transporte vinculados a la asistencia a ferias, congresos y exposiciones de carácter comercial o profesional celebrados en España.
El TEAC aplicó esa excepción a una farmacéutica estadounidense que alquiló espacio en un congreso profesional, y entendió que «acceso» y «asistencia» se refieren tanto a las empresas participantes como a los asistentes. Para un expositor de fuera de la UE, eso hace recuperable la parte de la factura ligada a la feria aunque no exista convenio de reciprocidad.
Ejemplo hipotético: una tecnológica canadiense monta un stand en un congreso de Madrid. Su factura de espacio, el hotel, las cenas del equipo y los taxis llevan IVA español. Su representante presenta el modelo 361 en primavera, con margen antes del 30 de septiembre. Las facturas de construcción del stand se analizan aparte, porque su tratamiento depende de cómo las haya emitido el proveedor.
¿Cómo funciona la devolución en Portugal?
Portugal aplica el mismo marco europeo a los expositores de recintos como la FIL de Lisboa o Exponor en Oporto. Según la guía oficial de gov.pt:
- Empresas de la UE: presentan la solicitud en su propio Estado hasta el 30 de septiembre del año siguiente al periodo. Se admite en portugués o en inglés.
- Cada factura incluida debe identificar al proveedor con su nombre, dirección y número fiscal con prefijo PT, además de la fecha, el número, la base imponible y el IVA en euros.
- La decisión, o una petición de información, debe llegar en 4 meses. Cada petición adicional suma 2 o 4 meses, con un máximo de 8. Si se aprueba, el pago se hace en 10 días hábiles.
- Empresas de fuera de la UE: necesitan reciprocidad con Portugal y un representante fiscal residente en Portugal, que presenta la solicitud en papel con las facturas originales dentro del mismo plazo del 30 de septiembre. La devolución se paga, como tarde, al final del sexto mes siguiente a la solicitud.
Si prepara una feria en Oporto, nuestra guía del stand en Exponor cubre la parte del recinto del mismo viaje.
¿Qué no se devuelve?
El manual de la AEAT recoge dos exclusiones que conviene conocer:
- El IVA repercutido por error en operaciones exentas, como entregas intracomunitarias o exportaciones. Eso se corrige con el proveedor, no lo devuelve Hacienda.
- Las cuotas excluidas del derecho a deducir por los artículos 95 y 96 de la Ley del IVA.
Portugal tampoco devuelve el IVA facturado indebidamente. Y, dentro del mismo procedimiento europeo, la administración de su país no remite la solicitud de una empresa que disfrute de exención de IVA. Si una factura no cuadra, corríjala con el proveedor mientras la feria está reciente.
¿Qué hay que preparar durante la feria?
Una solicitud vale lo que valen sus facturas. Use esta lista con su equipo y sus proveedores:
- Antes de firmar, pregunte a cada proveedor cómo aparecerá el IVA: repercutido o con inversión del sujeto pasivo.
- Compruebe que cada factura lleva la razón social y el número fiscal de su empresa, el número fiscal del proveedor y el IVA desglosado.
- Guarde pruebas de que hotel, comidas y transporte están ligados a la feria: contrato de expositor, acreditaciones y fechas del viaje.
- Para España, conserve copia electrónica de las facturas grandes: por encima de un umbral fijado por la AEAT, hay que adjuntarlas.
- Marque en la agenda una fecha de presentación con meses de margen sobre el 30 de septiembre y confirme si necesita representante.
- Conteste rápido a cualquier requerimiento: en España dispone de un mes.
Enviar material desde fuera de la UE plantea además el IVA de importación y la aduana. Nuestra guía de envío y aduanas para stands explica el cuaderno ATA y el transporte.
¿Dónde encaja el IVA en el presupuesto del stand?
Trate el IVA como un tema de tesorería, no como un ahorro. Incluso una solicitud impecable puede tardar de cuatro a ocho meses, así que ese dinero estará fuera de su cuenta toda la temporada. Compare presupuestos en la misma base, todos sin IVA o todos con IVA, y anote qué partidas llevan un IVA que podrá recuperar.
Para el presupuesto completo, consulte nuestra guía de costes de un stand en Europa y la guía de costes y plazos en IFEMA Madrid. Si su equipo viene de fuera de Europa, le servirá la guía de ferias en España y Portugal para expositores angloparlantes. Para una primera cifra del stand, nuestros proyectos parten desde 120 €/m², y la calculadora de coste del stand le da una horquilla rápida.
Adam Expo Stand se fundó en 2018 y ha entregado 639+ proyectos en más de 12 países. Con sede en Madrid, España, dando servicio a toda Europa con especial foco en España y Portugal.
Vídeo relacionado (en inglés): qué debe cubrir un presupuesto de alquiler de stand
Preguntas de los expositores
¿Puede una empresa de fuera de la UE recuperar el IVA del espacio en una feria española?
Puede pedir el IVA de acceso, hostelería, restauración y transporte vinculados a una feria comercial o profesional incluso sin reciprocidad. El TEAC lo aplicó en 2021 al espacio alquilado en un congreso profesional. La solicitud, con el modelo 361, la presenta un representante en España.
¿Cuál es el plazo para la devolución del IVA en ferias de España y Portugal?
En ambos países, el 30 de septiembre del año siguiente al gasto o al periodo solicitado. Presente antes si puede: la resolución tarda meses.
¿Puedo pedirlo si mi empresa no está registrada a efectos de IVA?
En general, no. España exige que el solicitante sea sujeto pasivo del IVA, o de un impuesto análogo, en su país.
¿La factura del montador del stand lleva IVA?
Depende del servicio y de dónde esté establecida su empresa. Unas facturas llevan IVA local y otras se emiten con inversión del sujeto pasivo. Pida por escrito en el presupuesto el tratamiento del IVA.
¿Prepara un stand en España o Portugal?
Envíenos la feria, las fechas y el plano, y pida una propuesta que indique el tratamiento del IVA de cada partida. Cuéntenos qué necesita o llame al +34 697 715 015.